
Банки управляют деньгами. А значит - они управляют экономикой

 ШАМЫРБЕКОВ ДАНИЭЛ, Студенческий аналитический материал.
Введение
Банки — это не просто здания с логотипами. Это машины власти над временем, риском и доверием. Они могут поднять экономику страны — или обрушить её за одну ночь. Эта статья о том, как устроена система, почему она несправедлива, и что с этим делать обычному человеку в Кыргызстане.
I. Банк — это не хранилище. Это машина времени
Факт №1: Банк продаёт не деньги — он продаёт время. Кредит позволяет купить сегодня то, что ты заработаешь через 10 лет. Процент — это цена этого времени.
Вкладчик приносит деньги в банк, а банк затем выдаёт их заёмщику. Разница между процентом по депозиту и процентом по кредиту называется процентной маржой — это основной источник дохода банка.
На практике это выглядит так: Акылай кладёт 100 000 сомов под 11% годовых. Банк выдаёт эти же деньги предпринимателю Бакыту уже под 22%. Разница в 11% — это доход банка, который покрывает риск невозврата, операционные расходы и приносит прибыль акционерам.
Но возникает вопрос: насколько это справедливо? Акылай рискует своими деньгами и получает 11%. Акционеры банка тоже рискуют капиталом, но могут зарабатывать 20–30% годовых на вложения .В итоге система устроена так, что риски распределяются между всеми, а основная прибыль остаётся у владельцев банков.
II. Двухуровневая система: кто над кем стоит
Центральный банк— Национальный банк КР (НБКР)
НБКР не обслуживает граждан — он управляет всей системой.
Учётная ставка: 9% годовых — базовая «цена денег» в экономике КР
· Норма обязательных резервов: 9% — страховая подушка на случай паники
· Золотовалютные резервы КР: $3 млрд (МВФ, 2024) — 4 месяца импорта
|
23 |
$9% |
$3 млрд |
187 млрд |
|
банков |
учётная ставка |
ЗВР Кыргызстана |
сом — активы |
III. Как банки создают деньги: формула и реальность
Когда банк принимает вклад, он не обязан хранить всю сумму. Он оставляет часть в резерве — и выдаёт остаток в кредит. Этот механизм называется частичным резервированием.
М = 1 ÷ r
где r — норма обязательных резервов. Если r = 10%, то каждые 100 сомов депозита порождают до 1000 сомов в обороте.
|
Шаг |
Действие |
В обороте |
|
1 |
Акылай вносит 100 000 сом на депозит |
100 000 |
|
2 |
Банк А резервирует 9 000, выдаёт кредит 91 000 |
91 000 |
|
3 |
Деньги тратятся, попадают в Банк Б |
91 000 |
|
4 |
Банк Б резервирует 8 190, выдаёт 82 810 |
82 810 |
|
5 |
Банк В резервирует 7 453, выдаёт 75 357 |
75 357 |
|
… |
Цикл повторяется ещё 8 раз |
… |
|
Итог |
Исходные 100 000 сом порождают 1 100 000 сом |
1 100 000 |
|
|
|
|
IV. Как LehmanBrothers обрушил мировую экономику
«Они были слишком большими, чтобы упасть. Они всё равно упали. Поплатились все — кроме тех, кто это устроил.»
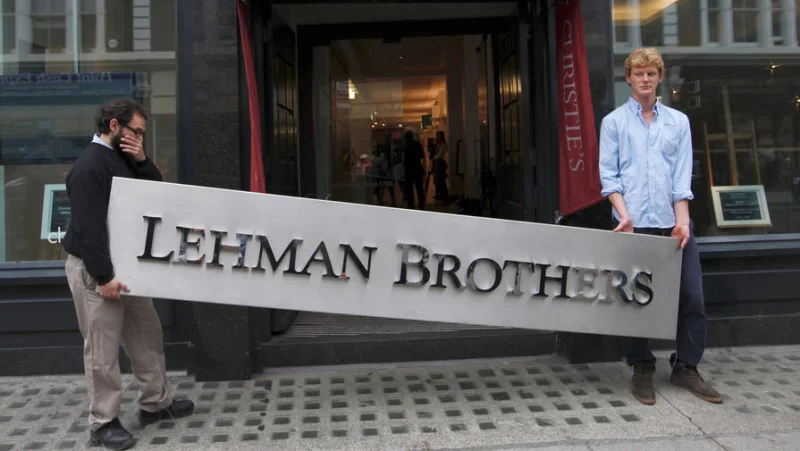 Что произошло: банки в США начали массово выдавать ипотечные кредиты людям с низкой платёжеспособностью - тем, кто с самого начала мог не справиться с выплатами. Затем эти кредиты объединяли в сложные финансовые пакеты и продавали по всему миру, выдавая их за очень надёжные и почти безопасные вложения.
Когда цены на жильё упали, вся конструкция рухнула. 15 сентября 2008 года LehmanBrothers объявил о банкротстве — потери составили $613 млрд. Это был крупнейший корпоративный крах в истории.
|
Дата |
Событие |
Масштаб |
|
2006 |
Пик выдачи субстандартных ипотек в США |
$1,3 трлн/год |
|
Авг 2007 |
BearStearns закрывает два ипотечных фонда |
-$1,6 млрд |
|
Сент 2008 |
Правительство берёт под контроль FannieMae и FreddieMac |
$5,4 трлн обяз. |
|
15.09.2008 |
Банкротство Lehman Brothers |
-$613 млрд |
|
Окт 2008 |
Конгресс одобряет план TARP |
$700 млрд |
|
2009 |
Мировые потери по оценке МВФ |
$4 трлн |
|
2010 |
Принят закон Додда–Франка: реформа регулирования США |
848 страниц
|
Главный урок, о котором часто не говорят: руководители банков, вызвавших кризис, почти не были наказаны. Многие даже получили бонусы. При этом банки спасали за счёт денег обычных людей - налогоплательщиков. Это называют «приватизация прибыли, социализация убытков», и именно за это банковскую систему часто критикуют по всему миру.
V. Кыргызстан vs мир: почему такая разница в ставках?
Почему ипотека в Германии стоит 3–4%, а в Кыргызстане — 18–22%? Это не произвол банкиров. Это отражение реального состояния экономики.
|
Страна |
Инфляция |
Ипотека |
Потреб. |
Депозит |
Доверие |
|
🇰🇬 Кыргызстан |
10,8% |
16–22% |
22–36% |
10–13% |
Среднее |
|
🇷🇺 Россия |
7,4% |
12–15% |
18–25% |
7–10% |
Среднее |
|
🇰🇿 Казахстан |
14,7% |
14–18% |
20–28% |
9–12% |
Среднее |
|
🇹🇷 Турция |
64,8% |
30–50% |
40–60% |
25–35% |
Низкое |
|
🇵🇱 Польша |
11,4% |
7–10% |
10–15% |
4–6% |
Высокое |
|
🇩🇪 Германия |
5,9% |
3–5% |
6–10% |
2–4% |
Высокое |
|
🇺🇸 США |
4,1% |
6–8% |
10–20% |
4–5% |
Высокое |
Что объясняет разницу? Три главных фактора
Инфляция. При инфляции 10% депозит под 11% даёт реальную доходность всего 1%. Банк обязан закладывать инфляционные ожидания в ставку кредита.
Риск невозврата. В КР доля «плохих» кредитов составляет около 5–7% портфеля. Банки компенсируют этот риск более высокой маржой.
Слабость правовой системы. Взыскать залог в суде в КР — долго и дорого. Правовая неопределённость — дополнительный риск.
Реальные ставки банков Кыргызстана (апрель 2024)
|
Продукт |
Ставка |
Срок |
Примечание |
|
Депозит в сомах |
10–13% |
6–24 мес |
Застрахован до 700 000 сом |
|
Депозит в USD |
3–5% |
6–24 мес |
Без страховки |
|
Ипотека |
16–22% |
до 20 лет |
Первонач. взнос от 20–30% |
|
Потребительский кредит |
22–36% |
до 5 лет |
Часто без залога, риск выше |
|
Бизнес-кредит (МСБ) |
18–25% |
до 7 лет |
Требует залога и бизнес-плана |
|
Микрокредит (МФО) |
40–72% |
до 2 лет |
Высокий риск долговой ловушки |
VI. Ипотека в Кыргызстане - математика реальной жизни
Актан хочет купить квартиру в Бишкеке за 4 млн сомов . Накоплен первоначальный взнос 1,2 млн (30%). Берёт ипотеку на оставшиеся 2,8 млн под 18% годовых на 15 лет.
|
|
|
|
Стоимость квартиры |
4 000 000 сом |
|
Первоначальный взнос (30%) |
1 200 000 сом |
|
Сумма кредита |
2 800 000 сом |
|
Ставка / срок |
18% годовых / 15 лет |
|
Ежемесячный платёж |
48 000 сом |
|
Итого выплачено банку |
8 640 000 сом |
|
Переплата (сверх тела кредита) |
5 840 000 сом — это 207% от суммы кредита |
|
Реальная стоимость квартиры для Актана |
9 840 000 сом (в 2,5 раза больше цены) |
Для сравнения: если бы Актан жил в Германии и взял ипотеку под 4% на тот же срок — его переплата составила бы около 50% от суммы кредита вместо 207%. Разница — в уровне инфляции, доверия к институтам и зрелости финансовой системы.
Это не означает, что ипотека в КР — плохой инструмент. Если цены на недвижимость растут быстрее ставки кредита, покупка с ипотекой может быть финансово выгоднее аренды. Но цифры нужно считать.
VII. Тёмная сторона: банки как необходимое зло
«Банки — это необходимое зло. Экономика без них работать не может. Но экономика, полностью подчинённая им, работает плохо для большинства людей.»
Моральный риск. Крупные банки знают, что государство не даст им обанкротиться. Это провоцирует рискованное поведение: зачем быть осторожным, если убытки покроют налогоплательщики?
Долговые ловушки. По данным НБКР, доля просроченных кредитов в КР составляет 7% портфеля. При ставке 40–72% годовых долг удваивается каждые 1–2 года.
Финансовое исключение. По оценке Всемирного банка, около 86% взрослого населения Кыргызстана не имеют банковского счёта. Финансовая система обслуживает меньшинство.
Кто выигрывает, кто проигрывает. Акционеры банков получают 20–30% на вложенный капитал. Вкладчики получают 10–13%. Чем беднее человек — тем дороже ему обходятся деньги.
VIII. Будущее: банки исчезнут как интерфейс
Факт №4 : Через 10–15 лет вы не будете «ходить в банк» и даже «открывать банковское приложение». Финансовые услуги встроятся в маркетплейсы, мессенджеры, игры. Берёшь кредит при оформлении заказа. Получаешь депозит через Telegram-бот. Банк как бренд умрёт — банк как инфраструктура останется.
По данным НБКР, более 70% платёжных операций в Кыргызстане уже проводятся через мобильные сервисы. Люди 18–25 лет практически не посещает отделения банков.
|
Тренд |
Что уже есть в КР |
Горизонт |
Риск |
|
Мобильный банкинг |
Элсом, O!Деньги — 70%+ операций |
Сейчас |
Кибератаки |
|
ИИ-кредитование |
Скоринг по цифровому следу |
2–3 года |
Дискриминация |
|
Открытый банкинг |
Обмен данными через API |
4–6 лет |
Утечки данных |
|
Цифровой сом (CBDC) |
НБКР изучает концепцию |
5–8 лет |
Монополия ЦБ |
|
Встроенные финансы |
Кредит на маркетплейсах |
3–5 лет |
Потеря контроля |
|
DeFi |
Крипто-обменники работают полулегально |
10+ лет |
Регуляторный вакуум |
Прогноз для КР на 10 лет: НБКР введёт цифровой сом, большинство отделений закроется, финансовая доступность вырастет. Но риск кибермошенничества и долговых ловушек также возрастёт. Регулирование будет отставать от технологий минимум на 3–5 лет.
IX. 6 правил финансовой безопасности для жителя КР
1. Страхуйте вклады через диверсификацию
Государство защищает вклады до 700 000 сом в одном банке. Если у тебя больше денег — лучше хранить их в разных банках.
2. Проверяйте лицензию до открытия счёта
Список лицензированных банков КР — на сайте nbkr.kg. Никогда не доверяйте деньги компании, которой нет в этом списке.
3. Требуйте полную стоимость кредита (ПСК)
Полная Стоимость Кредита показывает, сколько на самом деле ты заплатишь за кредит, включая проценты, комиссии и страховки. Сравнивай кредиты именно по этой сумме, а не по рекламной ставке.
4. Не берите кредит в микрофинансовых организациях под 40%+
Не берите кредит в микрофинансовых организациях с очень высокой ставкой (40% и выше). При 48% долг почти удваивается за 1,5 года, и большая часть платежей уходит на проценты, а не на сам долг.
5. Часть сбережений — вне сомов
При инфляции 10% реальная доходность депозита в сомах под 12% = ~2% годовых. Часть накоплений в Долларах и Евро снижает инфляционный риск.
6. Следите за учётной ставкой НБКР
Учётная ставка НБКР— главный сигнал о стоимости денег. Публикуется на nbkr.kg после каждого заседания
X. Заключение: система несправедлива — и она нужна
Банковская система — одно из величайших изобретений человечества. И одна из самых несправедливых конструкций, которые мы создали.
Она даёт возможности тем, кто и так имеет — и закрывает двери перед теми, кто беднее. Она создаёт деньги из воздуха — и может уничтожить их так же быстро. Она позволяет государствам финансировать развитие — и провоцирует кризисы, от которых страдают миллионы.
Но без неё хуже. История показывает: страны без развитых финансовых институтов растут медленнее, беднее обеспечивают население и хуже справляются с кризисами. Финансовая система — как дорога: она не делает вас богаче сама по себе, но без неё вы далеко не уедете.
Что это значит для вас — прямо сейчас: понимать систему — значит использовать её, а не быть использованным ею. Знайте ставки. Считайте переплату. Проверяйте лицензии. Страхуйте вклады. И помните: банк — ваш инструмент, а не ваш хозяин.
Автор: ШАМЫРБЕКОВ ДАНИЭЛ
Источники: Национальный банк Кыргызской Республики (НБКР), Международный валютный фонд (МВФ), Всемирный банк, Федеральная резервная система США, Congressional Report (2011), McKinsey Global Banking Report (2023), Oxfam Report (2023), MIT Media Lab (2022), GSMA Mobile Economy Report (2023), официальные порталы коммерческих банков Кыргызстана, рынок недвижимости Кыргызской Республики.
Ката көрсөңүз кабарлаңыз – ката сөздү (сүйлөмдү) белгилеп, Ctrl+Enter-ди басыңыз. Ошентип, текстти тууралаганга жардам бересиз.